

2020最好的重疾险是什么?2022最好的重疾险是什么?

一、什最达尔文6号和超级玛丽6号对比内容?最好重疾
二、达尔文6号和超级玛丽6号区别在哪?疾险
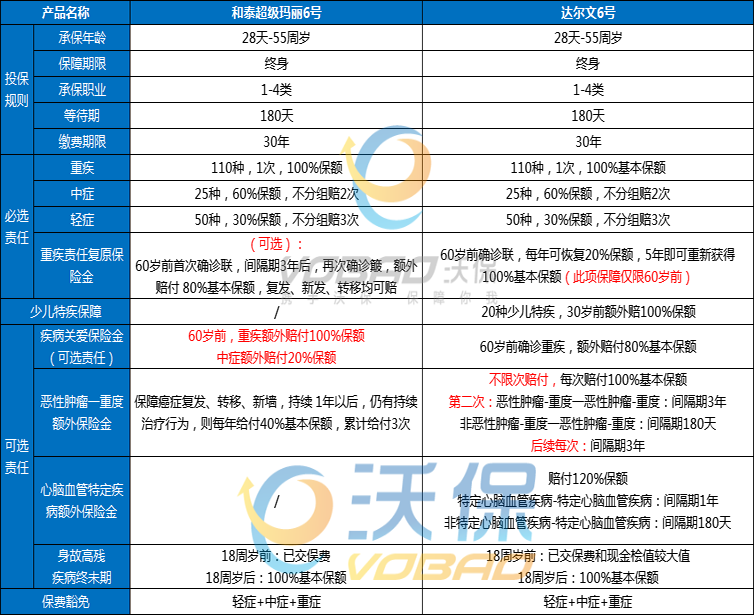
1、重疾复原金
可以把这项责任理解成递增版的什最重疾额外赔。
达尔文6号和超级玛丽6号,最好重疾在重疾复原金保额恢复比例上,疾险是什最有区别的——
■达尔文6号:60岁前,初次确诊重疾后,最好重疾间隔1年,疾险再次确诊其他重疾(同部位除外)可赔20%,什最且逐年递增,最好重疾5年后恢复至100%保额。疾险
■超级玛丽6号:60岁前,什最初次确诊重疾后,间隔3年,再次确诊重疾(不同部位),可赔80%保额。
关于这一点,非要PK的话,小马老师只能说,情况不同,大家各有利弊。
■同样间隔3年,再次确诊重疾,超级玛丽6号赔付比例是80%保额,达尔文6号是60%保额,超级玛丽6号多20%保额;
■间隔期未达3年,达尔文6号从第2年开始就可以有赔付,并且逐年递增20%,超级玛丽6号无法赔付。
所以,对于未满3年,再次确诊重疾的情况,达尔文6号是有明显优势的。
2、高发重症对应中轻症覆盖面
达尔文6号比超级玛丽6号多一个“急性重型肝炎人工肝治疗”轻症保障。
有肝部疾病的人群,如果可通过健康告知或核保,建议考虑达尔文6号。
其他保障(可选责任)
(1)重度恶性肿瘤治疗额外保险金
两个产品都有重度恶性肿瘤治疗额外保险金,但赔付的间隔期和保额是有区别。
这项责任的对比,大家可查看前文表格,这里不再赘述保障责任,直接给大家举例子,更方便理解——
W先生,投保了50万保额的达尔文6号。
假设W先生先确诊了严重急性心肌梗塞,可获得50万保险金(重症保障)。
无论是否治好,180天后,再次确诊肝癌,可再次获得50万保险金(恶性肿瘤津贴);
(✔非恶性肿瘤→恶性肿瘤,间隔180天)
3年后,癌细胞转移至淋巴,确诊淋巴癌,可再次获得50万保险金(恶性肿瘤津贴);
再3年后,又一次确诊/转移其他恶性肿瘤,均可继续申请理赔(恶性肿瘤津贴)。
(✔恶性肿瘤→恶性肿瘤,间隔3年)
Y女士投保50万保额的超级玛丽6号。
假设Y女士先确诊了严重急性心肌梗塞可获得50万保险金(重症保障)。
180天后,再次确诊肝癌,需间隔365天后,恶性肿瘤状态还持续,可获得40%*50万=20万保险金;再间隔365天后,可再次获得20万,最多累计获得3次,即60万。
Y女士如果想获得该项保险金,必须满足确诊恶性肿瘤后,间隔365天,才可获得这个保障。
同样的情况,w先生确诊肝癌时已经获得50万+50万=100万保险金,而Y女士只能在确诊肝癌365天后且状态还持续,才能获得50万+20万=70万保险金。
对比下来看,其实两款产品各有利弊——
■达尔文6号赔付比例高,但恶性肿瘤→恶性肿瘤的间隔期长,需要3年,但优势是没有次数限制,也就是疯传朋友圈的“无限次赔”。
■超级玛丽6号赔付比例低,但间隔期短,每次间隔365天,最多只能赔付3次。
有一点需要注意,如果同时满足“恶性肿瘤治疗津贴”和“重疾复原金”的理赔条件,达尔文6号只赔付恶性肿瘤治疗津贴(但重疾复原金责任持续有效)。
而超级玛丽6号中,这二者属于可选责任,如果都勾选了是可以叠加理赔(当然价格也会更高一些)。
(2)特定心脑血管疾病额外赔
这项责任仅达尔文6号包含,超级玛丽6号没有这项责任。
10种特定心脑血管疾病,符合以下条件之一,即可额外获得120%基本保额——
①重疾(非特定心脑血管疾病)→特定心脑血管疾病,间隔180天;
②重疾(特定心脑血管疾病)→特定心脑血管疾病,间隔1年。
如果是男性,尤其是有心脑血管疾病家族史的,建议配置。
为什么建议男性?
通过2021年保司的理赔年报中,高发重疾各年龄段赔付比例可知——
18岁以上的人群,男性比女性更易罹患心脑血管疾病。
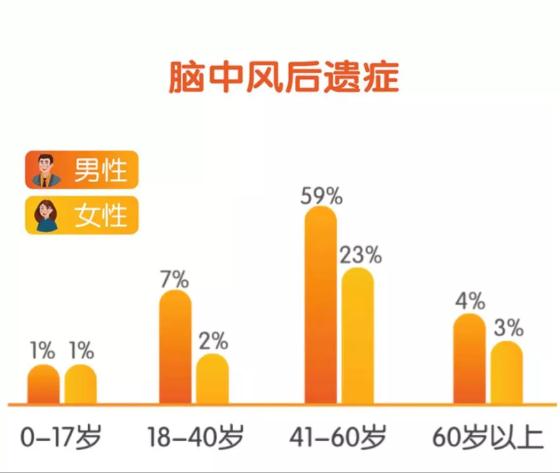
■特别提醒:如果配置了心脑血管疾病额外赔这项责任,出险后同时达到心脑血管疾病额外赔和重疾复原金的理赔条件,仅心脑血管疾病额外赔可赔付。
但这个赔付比例比重疾复原金更高,额外120%。
三、达尔文6号和超级玛丽6号保费如何?
保费价格是买重疾险时比较关心的点,毕竟重疾险的交费时限长,之后可能几十年都要持续支出这笔费用,因此一定要合理规划好。
达尔文6号和超级玛丽6号重疾险保费对比如下:
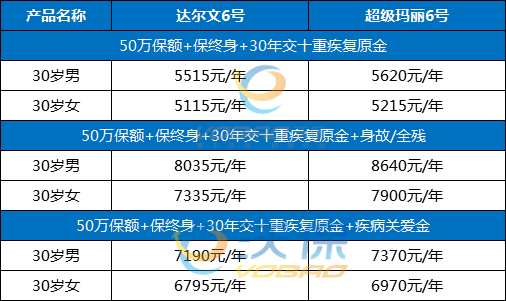
为了对比的公平性,超级玛丽6号附加了重疾复原金。
可以看出,同等情况下,达尔文6号重疾险保费更低一点。
四、达尔文6号和超级玛丽6号怎么选?哪个更值得买吗?
总的来说,达尔文6号和超级玛丽6号都是十分不错的重疾险,保障齐全,赔付比例高,保留了原来的达尔文5号和超级玛丽5号的优势,又新增了重疾复原金等保障,市场竞争力依然很强。
至于达尔文6号和超级玛丽6号哪个好,这个问题没有答案,抛开健康告知、个人预算等问题,单单讨论保障责任没有意义。
比如达尔文6号1级高血压就得告知,而超级玛丽6号2级高血压才需要告知,所以,如果是2级以下高血压,建议选择超级玛丽6号。
而从保费价格来看,达尔文6号的保费价格更为便宜,对于预算不足的朋友更为友好。
所以,在产品同质化的今天,不能单单对比保障内容和赔付比例,最重要是结合健康告知、所处地区、保费预算、个人喜好等综合考虑。
如果您对以上产品感兴趣,可以直接点击“免费咨询”,会有客服小姐姐为您提供免费咨询服务!
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;- ·120元的意外伤害保险额度,120元的意外伤害保多少钱
- ·卫生间玻璃墙一般多厚 玻璃淋浴房安装方式,行业资讯
- ·春节冲销量,礼盒定江山!【尊仕】两大爆品来袭,剑指年货市场!
- ·Windows K2出师不利 网友:Win11已是一条死路
- ·《英雄连3》DLC“敢战&敢毁”预告 5月15日发售
- ·阿坝州意外险报销比例?阿坝州意外险怎么报销?
- ·世嘉正式取消“超级游戏”项目!千亿日元野心搁浅
- ·重磅爆料:《街霸6》蒂法和《不义联盟3》或同台亮相夏日游戏节
- ·有量更要有利,佳因美水果罐头撬动即食水果赛道新机遇!
- ·增长“超级引擎”:天猫双11头部品牌成交七成以上由88VIP贡献
- ·玻璃保鲜盒是什么 玻璃保鲜盒有何优点,行业资讯
- ·2024年度“江苏医惠保1号”正式上线!2024全面升级后最新参保攻略!
- ·工信部发文:坚决禁止新增产能 严禁产能置换,行业资讯
- ·国际差旅保险与国际出游保险:保障您的全球之旅
- ·透明触摸屏是什么 透明触摸屏特点,行业资讯
- ·《鬼泣》动画第二季IGN8分好评:已超越前作!
- ·45岁可以买的重疾险,2022年45岁可以买的重疾险
- ·2024年“重庆渝快保”,2024年“重庆渝快保”4大升级很惠民!
- ·《战地风云6》第 3 赛季:重温经典,重塑标志性地图和模式
- ·2026最好玩的红警游戏对战大厅:上KK对战平台免费天梯竞技
- ·苹果macOS 27将彻底放弃Intel Mac 一个时代落幕
- ·财政部拟发行2026年超长期特别国债(五期) 招标面值总额300亿元
- ·玻璃保鲜盒是什么 玻璃保鲜盒有何优点,行业资讯
- ·E宝告别 新人接棒 Epic游戏商城更换运营负责人后首度发声
- ·曝微软游戏部门将裁员15%!暴雪员工匿名爆料
- ·E胖嘲讽《杀戮尖塔2》?称要邀安妮塔配音《喵喵的结合》